节能降碳是推动经济社会发展全面绿色转型的重要抓手。近年来,围绕能耗强度与碳排放强度,我国密集出台了一系列政策文件,从目标设定、重点工程到市场化机制,构建起日趋完整的绿色转型政策体系,政策的密度与力度都在持续加大。
从政策导向不难看出,节能降碳的重心正在从“总量约束”向“强度管控+结构优化”深化,既强调单位产出的能耗与排放下降,也强调非化石能源比重的提升。对制造业而言,这意味着能效水平将成为越来越硬的核心竞争力——无论是生产工艺、装备选型还是园区运营,都必须把“低碳”作为前置条件纳入考量。对于处在转型关键期的各类市场主体来说,提前布局能效提升与清洁能源替代,已不再是可选项,而是关系到未来生存空间的战略必答题。
政策脉络清晰可循。《“十四五”节能减排综合工作方案》明确,到2025年全国单位国内生产总值能耗比2020年下降13.5%,规模以上工业单位增加值能耗下降13.5%,并对重点行业、园区、城镇、交通等领域部署了节能重点工程。此后出台的《2024—2025年节能降碳行动方案》进一步加力,提出2024年单位GDP能耗和二氧化碳排放分别降低2.5%左右、3.9%左右,规模以上工业单位增加值能耗降低3.5%左右,非化石能源消费占比达到18.9%左右;到2025年,非化石能源消费占比达到20%左右,尽最大努力完成“十四五”节能降碳约束性指标。
对智慧种植装备行业而言,绿色低碳同样是重要命题。以集装箱式智能种植方舱为例,其通过水肥循环利用大幅减少灌溉用水、通过立体栽培提高单位土地产出、通过环境智控降低无效能耗,本质上就是用更少的资源消耗换取更稳定的农产品供给。这种“节水、节地、节能”的特性,与国家的绿色转型方向高度契合,也让设施农业在保障“菜篮子”的同时,成为绿色低碳生产方式的生动注脚。
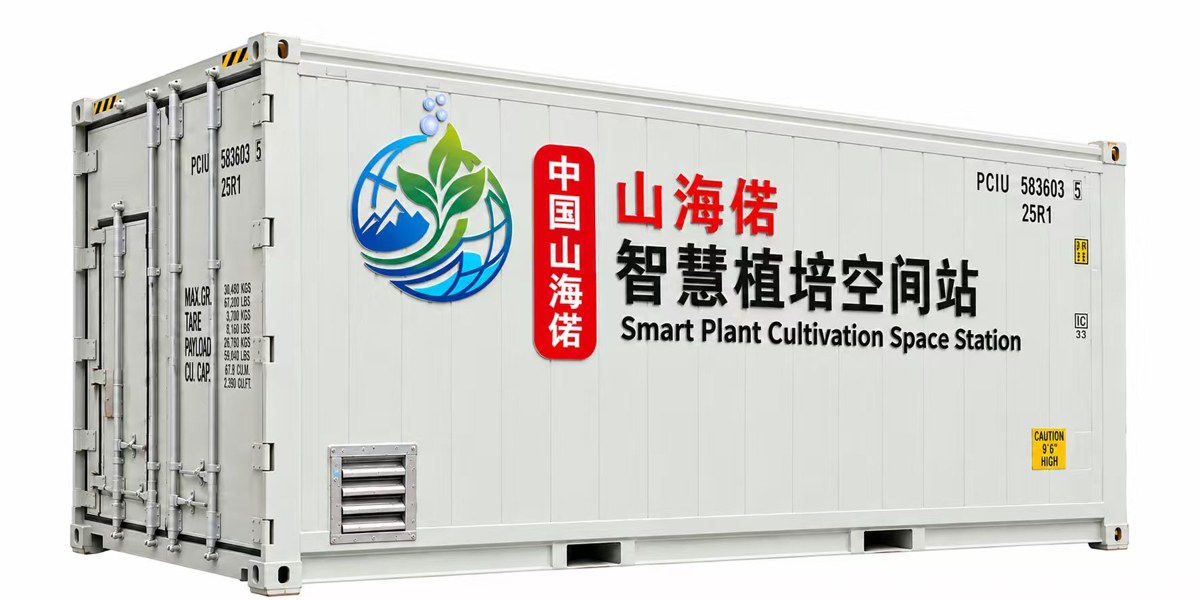
中国山海偌智慧植培空间站,集成节水、节地、节能的绿色生产技术
政策的着力点在于“精准滴灌”。在重点行业,围绕钢铁、石化化工、有色金属、建材等领域推进节能降碳改造,推动重点用能设备更新升级;在能源领域,推进煤电节能降碳改造、灵活性改造、供热改造“三改联动”,并加快煤电低碳化改造建设;在交通与城乡建设领域,则通过推广新能源汽车、发展绿色建筑、推进北方地区清洁取暖等举措,实现协同减碳。
站在企业视角,绿色低碳已不只是合规要求,更是重塑竞争力的窗口。未来,公司将继续把能效管理、清洁用能贯穿到产品研发与交付的全过程,把节能降碳的理念落实到每一个方舱的设计与运行之中,在助力客户降低运营成本的同时,也为“双碳”目标下的农业现代化建设贡献一份务实力量。
与此同时,机制层面的作用被进一步放大。政策提出完善阶梯电价、两部制热价等价格政策,深化能源价格形成机制,引导消费侧节能;用能权交易、碳排放权交易、绿证交易等市场化机制的衔接协调也不断加强,通过市场化配置,让资源环境要素价格充分反映其稀缺性。对企业而言,绿色转型已从“选择题”变为“必答题”:谁能在能效管理、清洁用能与碳资产管理上先行一步,谁就能在未来的竞争中赢得主动。可以预见,随着政策工具箱不断丰富,绿色低碳将更深度地嵌入产业运行的全过程,推动全社会形成简约适度、绿色低碳的生产方式和生活方式。
对企业而言,抓住绿色转型的窗口,关键在于把政策语言转化为可落地的技术与经营动作:一方面要主动参与能效对标与碳资产管理,摸清自身的能耗与排放底数;另一方面要把节能降碳嵌入产品设计、生产制造与运营服务的每一个环节。唯有把绿色真正做进产品、做进流程,才能在日益严格的约束性指标下从容应对,把政策红利转化为实实在在的发展优势。